Một số giải pháp đảm bảo an sinh xã hội đối với lao động trong khu vực phi chính thức ở nước ta
Sau khi tiến hành công cuộc đổi mới đến nay, được sự quan tâm của Đảng và Nhà nước, hệ thống an sinh xã hội của nước ta đã có sự phát triển nhanh chóng, vượt bậc.Với những thành quả đạt được về an sinh xã hội của nước ta như giảm nghèo, cải thiện mức sống dân cư, trợ giúp các đối tượng yếu thế đã được Nhân dân trong nước và bạn bè quốc tế ghi nhận, đánh giá cao.
Tuy nhiên, mặc dù đã có những cải thiện, bao phủ an sinh xã hội những vẫn còn chậm được mở rộng, trong đó, đặc biệt khó khăn trong mở rộng bao phủ an sinh xã hội đối với nhóm lao động trong khu vực phi chính thức.
1. Theo Tổng cục Thống kê, lao động trong khu vực phi chính thức là những người có việc làm thuộc một trong các nhóm: Người làm công hưởng lương không được ký hợp đồng lao động hoặc được ký hợp đồng lao động nhưng không được cơ sở tuyển dụng đóng bảo hiểm xã hội theo hình thức bắt buộc; Người chủ của cơ sở, lao động tự làm trong khu vực phi chính thức; Lao động gia đình không được hưởng lương, hưởng công;Xã viên hợp tác xã không đóng bảo hiểm xã hội bắt buộc; Lao động tự làm hoặc lao động làm công hưởng lương trong các hộ gia đình hoặc hộ nông, lâm nghiệp và thủy sản. Hiện nay, khu vực phi chính thức gặp nhiều khó khăn trong tiếp cận an sinh xã hội trên hầu hết các trụ cột sau:
Một là, về bảo hiểm xã hội, lao động trong khu vực phi chính thức không được tham gia bảo hiểm xã hội bắt buộc, do đó, khi gặp rủi ro về việc làm, thu nhập, về sức khỏe hoặc khi về già không được bảo hiểm xã hội đảm bảo các chế độ,như:hưu trí, tử tuất, thai sản, ốm đau. Để có thể được hưởng bảo hiểm xã hội, lao động trong khu vực phi chính thức phải đóng bảo hiểm tự nguyện hoặc bảo hiểm xã hội bổ sung[1]. Tuy nhiên, hiện nay, số lao động trong khu vực phi chính thức tham gia bảo hiểm xã hội tự nguyện đạt rất thấp. Phần lớn những người tham gia bảo hiểm xã hội tự nguyện là những lao động đã đóng bảo hiểm xã hội nhiều năm và tham gia để kéo dài thời gian tham gia bảo hiểm xã hội cho đủ điều kiện hưởng chế độ hưu trí. Một bộ phận người lao động chưa có động lực, chưa thấy được lợi ích và sự hấp dẫn khi tham gia bảo hiểm xã hội tự nguyện, ngay cả một số người lao động làm việc tại doanh nghiệp. Một bộ phận người lao động thiếu khả năng tài chính để đóng bảo hiểm xã hội tự nguyện. Mặt khác, quy định của bảo hiểm xã hội hiện nay còn có sự phân biệt giữa bảo hiểm xã hội bắt buộc và bảo hiểm xã hội tự nguyện. Cụ thể, trong khi người tham gia bảo hiểm xã hội bắt buộc được thụ hưởng 5 chế độ: ốm đau, thai sản, tai nạn lao động và bệnh nghề nghiệp, hưu trí và tử tuất, thì người tham gia bảo hiểm xã hội tự nguyện không được hưởng chế độ ốm đau và chế độ tai nạn lao động và bệnh nghề nghiệp[2]. Muốn nâng tỷ lệ bao phủ bảo hiểm xã hội chắc chắn phải đưa một phần đối tượng này tham gia bảo hiểm xã hội bắt buộc, đồng thời nâng cao được tỷ lệ tham gia bảo hiểm xã hội tự nguyện.
Hai là, về việc làm và thị trường lao động, lao động trong khu vực phi chính thức gặp bất lợi hơn so với lao động khu vực chính thức do việc làm thường không ổn định hoặc có thu nhập bấp bênh, không được đảm bảo quyền lợi bằng hợp đồng lao động. Do đó, lao động trong khu vực phi chính thức có rủi ro an sinh do mất việc làm, thu nhập cao hơn, khó khăn hơn khi tự đảm an sinh xã hội cho mình và gia đình.
Ba là, lao động phi chính thức hiện nay gặp khó khăn trong tiếp cận trợ giúp xã hội. Hiện nay, đối tượng trợ giúp xã hội thường tập trung vào bộ phận dân cư được ưu tiên đảm bảo an sinh xã hội, bao gồm các hộ nghèo và cận nghèo, người có công và các đối tượng yếu thế. Nhóm cư dân này được đảm bảo an sinh thông qua trợ giúp xã hội, hỗ trợ phát triển sinh kế, giảm nghèo và tiếp cận các dịch vụ xã hội cơ bản. An sinh xã hội mới chủ yếu bao phủ được tới nhóm đối tượng người có công, người nghèo, người khuyết tật không nơi nương tựa, không có khả năng tự chăm sóc và người già trên 75 tuổi[3]. Nguồn tài chính đảm bảo an sinh xã hội cho nhóm này dựa vào hỗ trợ của ngân sách nhà nước các cấp và các nguồn tài chính huy động từ xã hội. Những lao động khu vực phi chính thức, nếu không thuộc hộ nghèo, cận nghèo hoặc đối tượng yếu thế khác thì khó tiếp cận trợ giúp xã hội khi gặp rủi ro an sinh. Ngay cả đối với trợ giúp xã hội bất thường khi có thiên tai, dịch bệnh, như trong đại dịch Covid-19 vừa qua, nhóm lao động khu vực phi chính thức cũng gặp khó khăn khi tiếp cận trợ giúp, do họ không được thống kê và quản lý đầy đủ, khó xác định nghề nghiệp, thu nhập và địa bàn sinh sống.
Vì những vấn đề đối với hệ thống an sinh xã hội, phần lớn lao động ở khu vực phi chính thức đang nằm ngoài lưới an sinh xã hội. Họ thường được đề cập đến với thuật ngữ “nhóm mất tích” (missing group). Hình 1 minh họa nhóm mất tích trong hệ thống an sinh xã hội của Việt Nam: đó là nhóm không tham gia bảo hiểm xã hội[4], cũng không thuộc nhóm yếu thế để được hưởng trợ giúp xã hội[5].
Ở nước ta, khu vực kinh tế phi chính thức có quy mô lớn và tỷ lệ tham gia bảo hiểm xã hội của lực lượng lao động thấp[6], do đó, một bộ phận lớn người lao động chưa đảm bảo được an sinh xã hội. Họ và gia đình hoàn toàn có thể gặp phải rủi ro an sinh, như: mất thu nhập, sức khỏe…, nhưng không được hỗ trợ bởi hệ thống an sinh xã hội. Theo dự báo, với tỷ lệ lao động ở khu vực phi chính thức chưa tham gia bảo hiểm xã hội cao, nếu không thay đổi được xu thế hiện nay, dự kiến đến năm 2050, có trên 50% người già sẽ không có lương hưu. Điều này đặt ra áp lực an sinh xã hội rất lớn, đặc biệt khi mô hình an sinh cho người già dựa vào gia đình, làng xóm có thể bị sói mòn cùng với sự phát triển kinh tế - xã hội và thay đổi trong cấu trúc gia đình Việt Nam.
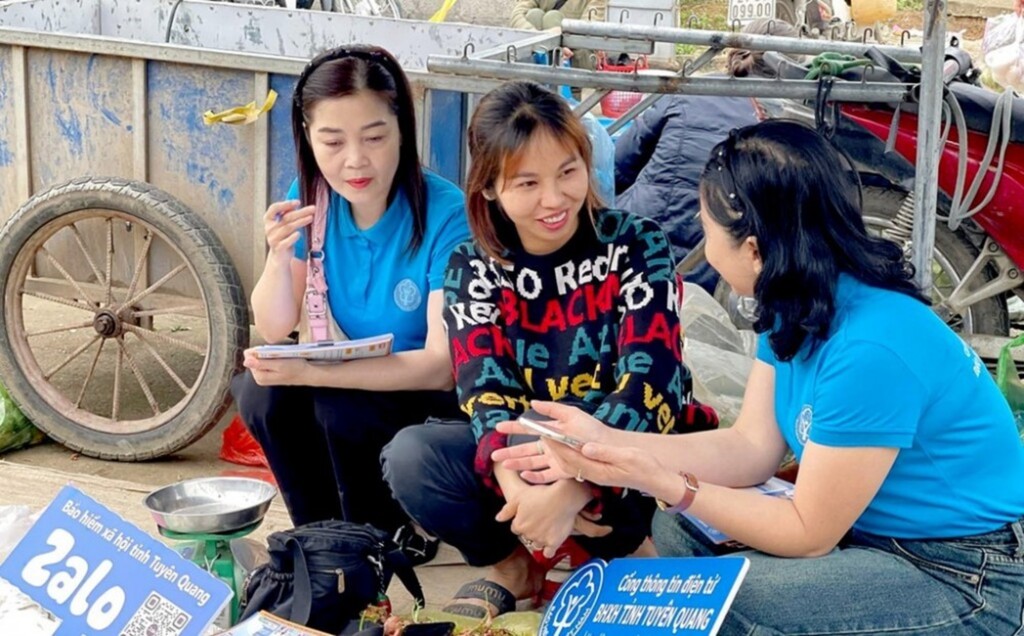
Có thể nhận thấy rằng, đại dịch Covid-19 đã phần nào làm bộc lộ những hạn chế của hệ thống an sinh xã hội cho lao động khu vực phi chính thức ở nước ta. Do đại dịch, một số lượng lớn lao động mất việc làm trong một thời gian dài. Thiếu đi hỗ trợ từ hệ thống an sinh xã hội, người lao động trong khu vực phi chính thức phải sử dụng thu nhập tiết kiệm tích lũy trước đó hoặc vay mượn để đảm bảo cuộc sống. Tuy nhiên, bộ phận lớn các lao động trong khu vực phi chính thức không có tích lũy hoặc tích lũy thấp gặp khó khăn thực sự. Mặc dù Nhà nước đã có một số chính sách trợ giúp xã hội đột xuất cho những lao động bị ảnh hưởng bởi đại dịch, song việc tiếp cận các gói hỗ trợ này gặp khó khăn. Ngay cả với những lao động tiếp cận được hỗ trợ thì số tiền hỗ trợ cũng không đủ để họ đảm bảo cuộc sống.
Nghị quyết số 42-NQ/TW, ngày 24/11/2023 của Ban Chấp hành Trung ương khóa XIII đề ra cách tiếp cận an sinh xã hội chuyển từ bảo đảm và ổn định sang ổn định và phát triển, nâng cao phúc lợi xã hội toàn dân và không để ai bị bỏ lại phía sau. Do đó, hệ thống an sinh xã hội không thể chỉ còn tập trung vào nhóm yếu thế, mà cần mở rộng bao phủ toàn dân, trong đó có nhóm lao động trong khu vực phi chính thức còn rất lớn nhưng đang nằm ngoài bao phủ an sinh xã hội.
2. Nhằm đảm bảo an sinh xã hội cho người lao động trong khu vực phi chính thức, cần thể chế hóa và tổ chức thực hiện tốt chủ trương của Đảng trong Nghị quyết 42-NQ/TW của Ban Chấp hành Trung ương khóa XIII về tiếp tục đổi mới, nâng cao chất lượng chính sách xã hội, đáp ứng yêu cầu sự nghiệp xây dựng và bảo vệTổ quốc trong giai đoạn mới và Nghị quyết số 28-NQ/TW, ngày 23/5/2018 của Ban Chấp hành Trung ương khóa XII về cải cách chính sách bảo hiểm xã hội. Đặc biệt, cần tập trung ưu tiên thực hiện tốt một số giải pháp cụ thể sau đây:
Thứ nhất, cần tiếp tục nghiên cứu, điều chỉnh hệ thống hưu trí đa tầng, đa dạng, linh hoạt, hiện đại. Hệ thống hưu trí này đảm bảo mở rộng bao phủ, hướng tới bao phủ toàn bộ người cao tuổi. Đề xuất mô hình hưu trí xã hội thẩm tra hỗn hợp theo phân loại của Tổ chức Lao động quốc tế (ILO). Theo mô hình này, người lao động từ tuổi nghỉ hưu trở lên, mà không tham gia bảo hiểm xã hội, không có lương hưu sẽ được hưởng trợ cấp hưu trí xã hội do ngân sách nhà nước đảm bảo. Trợ cấp này cũng được cấp một phần cho một bộ phận người lao động có lương hưu, nhưng lương hưu thấp, đảm bảo những người tham gia bảo hiểm xã hội[7] sẽ có lương hưu cao hơn người không tham gia.Mức trợ giúp xã hội này giảm dần và bằng 0 khi lương hưu từ BHXH tăng lên đến một mức nào đó. Mô hình này đang áp dụng ở nhiều nước[8].
Mô hình hỗn hợp có mục đích khắc phục hạn chế của mô hình thẩm tra lương hưu đơn giản. Mô hình trợ cấp hưu trí xã hội với người cao tuổi trên 75 tuổi của Việt Nam hiện nay thực chất là mô hình thẩm tra lương hưu đơn giản nếu hạ thấp tuổi được hưởng trợ cấp hưu trí xã hội xuống tuổi nghỉ hưu. Tuy nhiên, việc áp dụng mô hình này, nếu mức trợ giúp xã hội cao, sẽ làm suy giảm động lực tham gia bảo hiểm xã hội, vì người lao động sẽ không cần tham gia bảo hiểm xã hội mà vẫn được hưởng trợ cấp. Nếu trợ cấp hưu trí xã hội quá thấp, thì sẽ không đủ đảm bảo mức sống tối thiểu.Mô hình này, một mặt, đảm bảo bao phủ hưu trí cho toàn bộ người cao tuổi, dù có hay không tham gia bảo hiểm xã hội; mặt khác, khuyến khích người lao động trong khu vực phi chính thức tham gia bảo hiểm xã hội để có mức lương hưu cao hơn so với hưu trí xã hội khi về già.
Nhằm thực hiện mô hình này, trước hết, cần quyết liệt thực hiện lộ trình giảm tuổi nhận chế độ trợ cấp hưu trí xã hội do ngân sách nhà nước bảo đảm cho đến khi chạm tuổi nghỉ hưu. Luật Bảo hiểm xã hội 2024 đã hạ tuổi được hưởng trợ cấp hưu trí xã hội với người cao tuổi không có lương hưu từ 80 tuổi xuống 75 tuổi[9]. Đây là một nỗ lực lớn của Nhà nước và là bước tiến lớn trong việc mở rộng bao phủ an sinh xã hội, thu hẹp khoảng trống an sinh xã hội. Tuy nhiên, người cao tuổi từ tuổi nghỉ hưu cho đến 75 tuổi không có lương hưu và không được đảm bảo an sinh xã hội. Do đó, cần tiếp tục lộ trình để giảm tuổi hưởng hưu trí xã hội, phấn đấu tới năm 2030, tất cả người cao tuổi đều được hưởng hưu trí xã hội nếu không có lương hưu.
Đồng thời, nghiên cứu chính sách trợ cấp hưu trí xã hội cho người cao tuổi có lương hưu nhưng mức lương hưu thấp để đảm bảo họ có thu nhập cao hơn người không có lương hưu (và chỉ hưởng trợ cấp hưu trí xã hội) theo mô hình hưu trí hỗn hợp. Điều này sẽ khuyến khích người lao động tham gia bảo hiểm xã hội để hưởng lương hưu, tránh tạo ra hiệu ứng ngược, khuyến khích người lao động không tham gia bảo hiểm xã hội và chỉ chờ hưởng trợ giúp xã hội. Mức trợ cấp hưu trí xã hội cho người cao tuổi có lương hưu cần được nghiên cứu kỹ lưỡng để đảm bảo sự khuyến khích người lao động không chỉ tham gia bảo hiểm xã hội, mà còn kéo dài tối đa số năm tham gia.
Thứ hai, tiếp tục đổi mới trợ giúp xã hội.Trợ giúp xã hội đóng vai trò đặc biệt quan trọng đối với nhóm đối tượng không tham gia bảo hiểm xã hội như khu vực lao động phi chính thức và do đó không được bảo hiểm khi có rủi ro về sức khỏe, thu nhập, việc làm. Tuy nhiên, hệ thống trợ giúp xã hội của Việt Nam còn nhiều bất cập, chưa trợ giúp tốt đối với lao động khu vực phi chính thức, đặc biệt khi họ gặp các rủi ro bất ngờ, như: thiên tai, dịch bệnh. So với nhiều nước trên thế giới ở trình độ phát triển tương tự, mức trợ giúp và phạm vi trợ giúp còn thấp. Chính vì thế, cần đổi mới mô hình trợ giúp xã hội theo hướng sau:
(i) Hoàn thiện tiêu thức và quy trình xác định người hưởng, hệ thống thông tin quản lý trợ giúp xã hội để quản lý đối tượng, đặc biệt là đối tượng lao động khu vực phi chính thức, vốn thường khó thống kê, quản lý. Xây dựng và khai thác hiệu quả bộ cơ sở dữ liệu về trợ giúp xã hội, tích hợp với cơ sở dữ liệu về dân cư hợp nhất và tăng cường chia sẻ thông tin giữa các bên liên quan phục vụ giám sát, đánh giá và tự báo cáo; thực hiện kết nối thông tin giữa đối tượng thụ hưởng với cơ quan quản lý.Chuyển đổi số đối với các cơ quan quản lý nhà nước thực hiện các chính sách xã hội, các cơ quan trong hệ thống an sinh xã hội. Trên cơ sở bộ cơ sở dữ liệu an sinh xã hội tích hợp, phải thực hiện chuyển đổi số mạnh mẽ trong các cơ quan quản lý. Chuyển đổi số cần bắt đầu từ việc thay đổi tư duy. Thực hiện rà soát toàn bộ quy trình, thủ tục để điều chỉnh, sửa đổi, tối ưu hóa trên cơ sở khai thác hạ tầng số, dữ liệu số, công nghệ số. Không chỉ thực hiện liên thông dữ liệu về dân cư, mà còn cần liên thông dữ liệu quản lý của các cơ quan quản lý nhà nước, các cơ quan trong hệ thống an sinh xã hội để đảm bảo tính thống nhất, tập trung, đồng bộ.
(ii) Nghiên cứu đề xuất thành lập Quỹ trợ giúp xã hội để chủ động huy động các nguồn quỹ cho trợ giúp xã hội và tránh tình trạng các nguồn trợ giúp xã hội bị phân tán. Hiện nay, nguồn lực ngân sách đầu tư cho trợ giúp xã hội còn nhiều hạn chế, mặc dù đã được Đảng và Nhà nước quan tâm. Trên thực tế, đầu tư cho trợ giúp xã hội của Việt Nam không thấp, nhưng dàn trải trong nhiều chương trình, nhiều ngành, nhiều cấp nên chưa hiệu quả. Vì thế, cần tập trung thống nhất các nguồn đầu tư cho trợ giúp xã hội vào một quỹ duy nhất. Bên cạnh đó, nhu cầu trợ giúp xã hội lớn trong bối cảnh ngân sách có hạn. Do đó, cần tăng cường xã hội hóa huy động nguồn lực cho trợ giúp xã hội, phát huy vai trò của các tổ chức đoàn thể, chính trị - xã hội và cộng đồng dân cư, doanh nghiệp. Qua những đợt đóng góp ủng hộ thiên tai, dịch bệnh..., có thể thấy truyền thống yêu nước, tinh thần thân tương ái, “lá lành đùm lá rách” của Nhân dân ta đã được bồi đắp giữ vững và phát triển. Mặt khác, ngân sách cho trợ giúp xã hội còn bị phân tán qua nhiều đầu mối. Việc huy động nguồn lực xã hội còn nhiều bất cập, thiếu cơ chế, bộ máy để huy động và sử dụng hiệu quả nguồn lực xã hội cho trợ giúp xã hội. Quỹ trợ giúp xã hội là đầu mối huy động và sử dụng nguồn tài chính cho trợ giúp xã hội. Quỹ sẽ hoạt động như một quỹ ngoài ngân sách nhà nước do Bộ Lao động-Thương binh và Xã hội quản lý để huy động và phân bổ các nguồn tài chính cho trợ giúp xã hội.
(iii) Nghiên cứu, hoàn thiện cơ chế, chính sách và phương thức tổ chức thực hiện, nâng cao hiệu quả hoạt động trợ giúp đột xuất. Đặc biệt, cần xây dựng cơ chế, kịch bản trợ giúp xã hội khẩn cấp để chủ động nguồn lực, cơ chế, biện pháp thực hiện khi cần ứng phó với các cú sốc khẩn cấp về an sinh xã hội, như: dịch bệnh, thiên tai, khủng hoảng kinh tế. Trong đó, đặc biệt chú ý đến phương án trợ giúp đối tượng lao động trong khu vực phi chính thức.
Thứ ba,tăng cường việc nghiên cứu đổi mới chế độ đóng góp và thụ hưởng bảo hiểm xã hội tự nguyện theo hướng Nhà nước tăng mức hỗ trợ một phần phí bảo hiểm xã hội và cho phép người tham gia bảo hiểm xã hội tự nguyện được hưởng đầy đủ các chế độ bảo hiểm xã hội, như: bảo hiểm xã hội bắt buộc, nhằm thu hút người lao động tham gia bảo hiểm xã hội tự nguyện.
(i) Nghiên cứu đảm bảo cho người tham gia bảo hiểm xã hội tự nguyện được hưởng đầy đủ các chế độ bảo hiểm xã hội như người lao động tham gia bảo hiểm xã hội bắt buộc. Hiện nay, Luật Bảo hiểm xã hội 2024 dù đã bổ sung thêm chế độ thai sản vào chế độ thụ hưởng của bảo hiểm xã hội tự nguyện, nhưng vẫn còn 2 chế độ: ốm đau và tai nạn lao động và bệnh nghề nghiệp người tham gia bảo hiểm xã hội tự nguyện chưa được hưởng. Vì thế, thực hiện giải pháp trên sẽ khuyến khích người lao động khu vực phi chính thức tham gia bảo hiểm xã hội tự nguyện, đồng thời xóa bỏ sự bất bình đẳng giữa lao động khu vực chính thức và khu vực phi chính thức.
(ii) Tăng hỗ trợ đóng phí bảo hiểm xã hội tự nguyện. Hiện nay, theo quy định, Nhà nước hỗ trợ đóng bảo hiểm xã hội tự nguyện theo tỷ lệ phần trăm mức đóng bảo hiểm xã hội hằng tháng theo mức chuẩn hộ nghèo của khu vực nông thôn trong thời gian tối đa 10 năm, mức cao nhất là 30% với hộ nghèo, mức thấp nhất là 10%. Tuy vậy, số tiền hỗ trợ không lớn, tối đa chỉ 99 nghìn đồng/tháng với hộ nghèo, và chỉ 33 nghìn đồng/tháng với đối tượng khác. Số tiền hỗ trợ này, mặc dù đã giúp tăng tính hấp dẫn để người lao động tham gia bảo hiểm xã hội tự nguyện tuy nhiên, để tăng thêm tính thu hút, tạo đột phá trong thu hút tham gia bảo hiểm xã hội tự nguyện, cần nghiên cứu nâng mức hỗ trợ này. Kinh nghiệm Trung Quốc cho thấy cách làm này có thể thu hút người lao động ở khu vực phi chính thức tham gia bảo hiểm xã hội vì họ vừa giảm chi phí đóng góp vào bảo hiểm xã hội, vừa được hưởng thêm lợi ích từ sự hỗ trợ của nhà nước.
Thứ tư, thu hẹp dần khu vực lao động phi chính thức và mở rộng bảo hiểm xã hội bắt buộc bao phủ một phần lao động trong khu vực phi chính thức
(i) Triển khai tổ chức thực hiện tốt Luật Bảo hiểm xã hội 2024 theo hướng mở rộng đối tượng tham gia bảo hiểm xã hội bắt buộc. Luật Bảo hiểm xã hội 2024 đã mở rộng mạnh mẽ đối tượng tham gia bảo hiểm xã hội bắt buộc gồm chủ hộ kinh doanh, người quản lý doanh nghiệp... Đồng thời, Ủy ban thường vụ Quốc hội quyết định việc tham gia bảo hiểm xã hội bắt buộc đối với đối tượng khác có việc làm, thu nhập ổn định, thường xuyên trên cơ sở đề xuất của Chính phủ, phù hợp với điều kiện phát triển kinh tế-xã hội từng thời kỳ. Vì vậy, cần thường xuyên rà soát, đảm bảo các đối tượng có việc làm, thu nhập ổn định, thường xuyên, phù hợp với điều kiện kinh tế - xã hội từng thời kỳ đều tham gia bảo hiểm xã hội bắt buộc. Đây là cơ sở chính để mở rộng bao phủ bảo hiểm xã hội bắt buộc, hiện đang chỉ ở mức khoảng 40% lực lượng lao động.
(ii) Mở rộng khu vực chính thức bằng các biện pháp tạo điều kiện cho khu vực chính thức phát triển và chuyển dần thành khu vực chính thức.Chẳng hạn, cần có chính sách đồng bộ khuyến khích các doanh nghiệp phát triển, thúc đẩy hộ, cá nhân kinh doanh cá thể, kinh doanh nhỏ chuyển sang mô hình doanh nghiệp. Khi đó, lao động trong khu vực phi chính thức sẽ chuyển thành lao động khu vực chính thức, được bảo vệ bằng hợp đồng lao động, được tham gia bảo hiểm xã hội và được bảo đảm an sinh xã hội khi có rủi ro hoặc khi nghỉ hưu.
TS. Hoàng Minh Tuấn
Trường Đại học Lao động - Xã hội
[1] Như bảo hiểm nhân thọ.
[2] Chế độ thai sản cũng chỉ mới được bổ sung từ Luật Bảo hiểm xã hội 2024.
[3] Theo Luật Bảo hiểm xã hội 2024.
[4] Do không làm việc trong khu vực chính thức.
[5] Như: trợ cấp hưu trí, hỗ trợ người nghèo, người khuyết tật…
[6] Mới đạt khoảng 40% lực lượng lao động.
[7] Tự nguyện hay bắt buộc.
[8] Như: Canada, Đan Mạch, Phần Lan...
[9]Hoặc từ đủ 70 trở lên đối với hộ nghèo, cận nghèo.