Luật Ngân sách Nhà nước (hợp nhất): Đồng bộ hóa khung pháp lý tài chính-ngân sách
Dự án Luật Ngân sách Nhà nước (hợp nhất) nhằm tháo gỡ vướng mắc về đầu tư công, nâng cao hiệu quả quản lý nguồn lực tài chính quốc gia và phát triển kinh tế-xã hội.
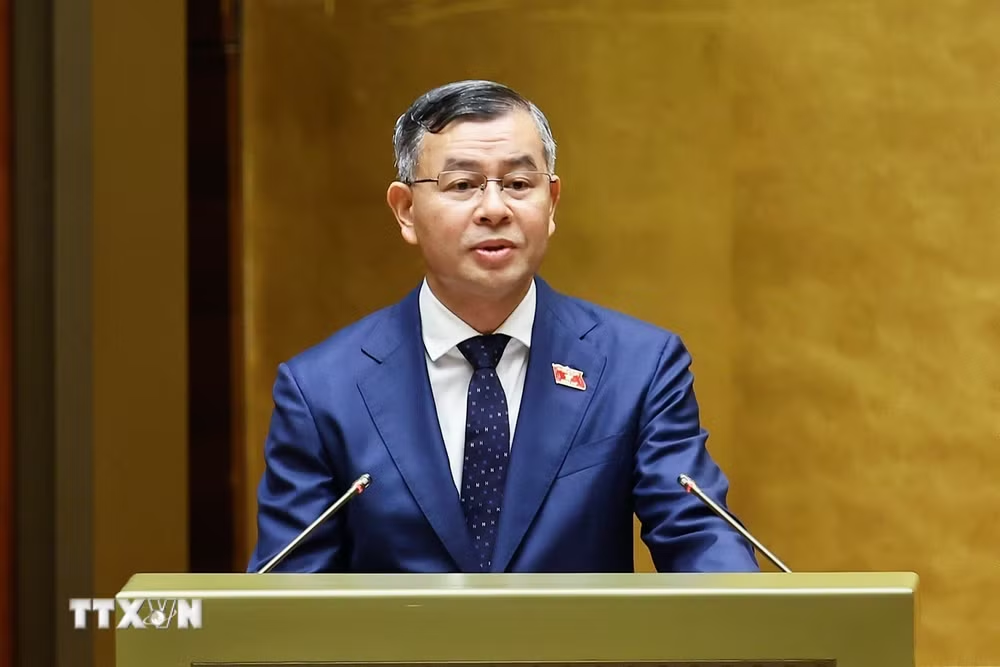
Ngày 23/10, tiếp tục chương trình Kỳ họp thứ hai, Quốc hội khóa XVI, thừa ủy quyền của Thủ tướng Chính phủ, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đã trình bày tóm tắt Tờ trình Dự án Luật Ngân sách Nhà nước (hợp nhất).
Theo Bộ trưởng, việc xây dựng dự án Luật nhằm thể chế hóa chủ trương của Đảng về hoàn thiện thể chế tài chính-ngân sách, nâng cao hiệu quả phân bổ, quản lý, sử dụng nguồn lực công và tháo gỡ vướng mắc trong đầu tư công, đáp ứng yêu cầu phát triển kinh tế-xã hội trong giai đoạn mới.
Giải quyết triệt để những điểm nghẽn
Theo Bộ trưởng, thực tiễn công tác quản lý thời gian qua cho thấy dù Luật Ngân sách Nhà nước và Luật Đầu tư công đã có nhiều đổi mới theo hướng tăng cường phân cấp và đơn giản hóa thủ tục, việc quản lý nguồn vốn đầu tư công từ ngân sách Nhà nước vẫn chịu sự chi phối đồng thời của hai quy trình pháp luật riêng biệt. Điều này dẫn đến sự giao thoa về thẩm quyền, hồ sơ, trình tự cũng như trách nhiệm.
Trong bối cảnh tổ chức bộ máy tài chính-kế hoạch đã được hợp nhất đồng bộ ở cả cấp Trung ương và địa phương, việc tiếp tục duy trì hai hệ thống văn bản quy phạm pháp luật song song không còn phù hợp với yêu cầu tinh gọn và hiệu quả.
Dự án Luật Ngân sách Nhà nước (hợp nhất) gồm 10 chương và 103 điều được kỳ vọng sẽ giải quyết triệt để những điểm nghẽn này. Dự thảo luật đã tích hợp toàn diện các quy định về lập kế hoạch, phân bổ, chấp hành, quyết toán ngân sách và đầu tư công, đồng thời Luật sửa đổi, bổ sung nhiều nội dung quan trọng nhằm bảo đảm tính đồng bộ, thống nhất của hệ thống pháp luật.
Các nhóm chính sách lớn được đề cập bao gồm việc chuẩn hóa các khái niệm về chi đầu tư phát triển, dự phòng ngân sách, kết dư ngân sách; Đổi mới quy trình lập dự toán chi đầu tư công hằng năm; Xây dựng một Chương riêng kế hoạch tài chính 5 năm gắn liền với danh mục đầu tư công; Cũng như, đẩy mạnh ứng dụng công nghệ thông tin và chuyển đổi số trong quản lý tài chính công.
Bên cạnh đó, dự thảo luật cũng làm rõ hơn trách nhiệm và thẩm quyền của Chính phủ, Bộ Tài chính, Bộ Khoa học và Công nghệ cùng các Bộ, cơ quan Trung ương trong việc ban hành tiêu chuẩn, định mức, chế độ chi và phân bổ nguồn lực.
Việc điều chỉnh thời gian lập, trình và giao dự toán ngân sách, cũng như quy định chặt chẽ hơn về thời hạn chi, xử lý dư dự toán và chuyển nguồn cuối năm, sẽ góp phần quan trọng trong việc siết chặt kỷ luật, kỷ cương tài chính, nâng cao hiệu quả sử dụng vốn Nhà nước.
Định hướng hoàn thiện dự án Luật
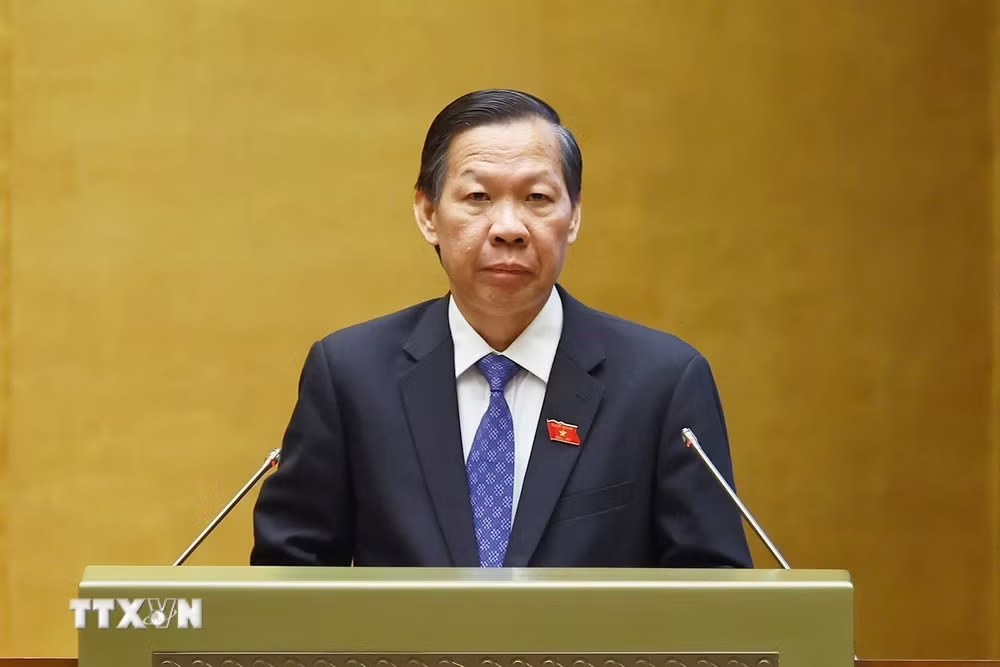
Trình bày Báo cáo thẩm tra dự án Luật, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết Ủy ban cơ bản nhất trí với sự cần thiết ban hành dự án Luật cũng như các nội dung tiếp thu, giải trình của Cơ quan soạn thảo. Hồ sơ dự án Luật được chuẩn bị công phu, nghiêm túc, bảo đảm đúng các quy định của pháp luật về ban hành văn bản quy phạm pháp luật. Tuy nhiên, để bảo đảm tính khả thi cao nhất khi Luật đi vào cuộc sống, Cơ quan thẩm tra đã đưa ra những phân tích sâu sắc và khuyến nghị cụ thể đối với từng nhóm vấn đề lớn.
Về chi đầu tư phát triển và phân cấp, phân quyền, Ủy ban Kinh tế và Tài chính đề nghị Cơ quan soạn thảo tiếp tục rà soát kỹ lưỡng phạm vi, đối tượng chi để bảo đảm tính bao quát, tránh trùng lặp với Hiến pháp và các luật liên quan.
Đối với các khoản chưa phân bổ chi tiết, Cơ quan thẩm tra đề nghị quy định rõ nguyên tắc, phạm vi, căn cứ xác định đồng thời ấn định thời hạn phân bổ, giao chi tiết số vốn này trước ngày 30/9 hằng năm. Các khoản chưa phân bổ hết phải hủy dự toán, giảm bội chi theo quy định; trường hợp cần thiết phải tiếp tục sử dụng khoản chưa phân bổ này, báo cáo Quốc hội xem xét, quyết định tại kỳ họp cuối năm.
Liên quan đến vấn đề sử dụng số tăng thu trong quá trình chấp hành ngân sách và quản lý nguồn chuyển nguồn, đa số ý kiến trong Cơ quan thẩm tra đồng thuận với chủ trương trao thêm tính chủ động cho Chính phủ và chính quyền địa phương nhằm kịp thời ứng phó với các nhiệm vụ phát triển kinh tế-xã hội.
Dù vậy, Ủy ban Kinh tế và Tài chính nhấn mạnh sự cần thiết phải thiết lập các tiêu chí, điều kiện áp dụng. Chỉ phân bổ sử dụng khi nguồn tăng thu và tiết kiệm chi được xác định là chắc chắn, đồng thời đảm bảo ưu tiên hoàn thành đầy đủ các nhiệm vụ chi cốt lõi theo luật định./.