Đà tăng lợi suất trái phiếu Mỹ gây áp lực lớn lên kinh tế châu Âu
Lợi suất trái phiếu kho bạc Mỹ tăng có thể đẩy chi phí đi vay của chính phủ lên cao trong bối cảnh một số nền kinh tế châu Âu đã phải đối mặt với gánh nặng nợ đáng kể và nhu cầu tái cấp vốn lớn.
Các nhà phân tích và các tổ chức tài chính nhận định rằng lợi suất trái phiếu chính phủ Mỹ duy trì ở mức cao có thể tạo thêm gánh nặng cho nền kinh tế châu Âu, vì nó khiến chi phí đi vay của chính phủ tăng cao, gây ra các rủi ro tài chính liên thị trường và khiến đồng USD mạnh lên.
Một mối lo ngại lớn đối với châu Âu là việc lợi suất trái phiếu kho bạc Mỹ tăng có thể đẩy chi phí đi vay của chính phủ lên cao trong bối cảnh một số nền kinh tế châu Âu đã phải đối mặt với gánh nặng nợ đáng kể và nhu cầu tái cấp vốn lớn.
Lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Mỹ đã tăng lên khoảng 5,36% trong tuần trước, chạm mức cao nhất trong gần 24 năm qua. Trong bối cảnh đó, trái phiếu chính phủ tại châu Âu cũng chịu áp lực, với lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Anh tăng lên 5,527%, mức cao nhất kể từ năm 2007, trong khi lợi suất tương ứng của Pháp đạt 4,969%, gần mức cao nhất trong hàng chục năm qua.
Nghiên cứu của Cơ chế Bình ổn châu Âu (ESM) chỉ ra rằng những biến động về nguồn cung trái phiếu chính phủ của Mỹ có thể lan sang thị trường trái phiếu chính phủ châu Âu, đặc biệt thông qua trái phiếu chính phủ Đức – vốn đóng vai trò là mức chuẩn quan trọng cho chi phí đi vay trên toàn Khu vực sử dụng đồng tiền chung euro (Eurozone).
Theo ESM, nếu nguồn cung trái phiếu chính phủ Mỹ tăng đột biến khoảng 25 tỷ USD, lợi suất trái phiếu chính phủ Đức kỳ hạn 10 năm có thể bị đẩy tăng thêm từ 0,1 đến 0,15 điểm phần trăm, và đợt tác động này sẽ kéo dài trong khoảng 10 phiên giao dịch.
Cơ chế này tương đối dễ hiểu. Lợi suất trái phiếu chính phủ Mỹ cao hơn có thể làm cho trái phiếu chính phủ Mỹ trở nên hấp dẫn hơn đối với các nhà đầu tư quốc tế, qua đó có khả năng làm giảm nhu cầu đối với trái phiếu chính phủ châu Âu và đẩy lợi suất trái phiếu châu Âu lên cao hơn.
Đối với các chính phủ châu Âu đang gánh khoản nợ lớn, ngay cả một mức tăng tương đối nhỏ về chi phí đi vay cũng có thể tác động mạnh khi các khoản nợ hiện hữu đến hạn phải tái cấp vốn với số lượng lớn.
Dữ liệu từ Ngân hàng Trung ương châu Âu (ECB) cho thấy, tính đến tháng 8/2026, các chứng khoán nợ dài hạn chưa thanh toán của các chính phủ ở khu vực Eurozone có thời gian đáo hạn còn lại từ một năm trở xuống tổng cộng đạt khoảng 997,85 tỷ euro (khoảng 1.170 tỷ USD), tương đương 6,25% GDP của khu vực.
Điều này có nghĩa là một khối lượng lớn nợ chính phủ đang tiến sát thời điểm đáo hạn, khiến tài chính công phải đối mặt với lãi suất thị trường hiện hành khi các chính phủ tiến hành tái cấp vốn cho các khoản vay của mình.
Bên cạnh chi phí đi vay của chính phủ, việc châu Âu nắm giữ lượng lớn tài sản tài chính của Mỹ cũng khiến các nhà đầu tư khu vực này có nguy cơ chịu tổn thất từ sự biến động trên thị trường trái phiếu Mỹ.
Giá trái phiếu thường chuyển động trái ngược với lợi suất, đồng nghĩa với việc sự gia tăng mạnh của lợi suất trái phiếu chính phủ Mỹ có thể làm giảm giá trị thị trường của các trái phiếu mà các nhà đầu tư châu Âu nắm giữ. Theo dữ liệu do Cục Dự trữ Liên bang Mỹ (Fed) công bố, các nhà đầu tư ở khu vực Eurozone đã nắm giữ khoảng 1.950 tỷ USD trái phiếu chính phủ Mỹ dài hạn và ngắn hạn tính đến tháng 7/2026.
Ông Rolf Strauch, Chuyên gia kinh tế trưởng của ESM, đã cảnh báo rằng mối liên kết tài chính chặt chẽ giữa châu Âu và Mỹ khiến các nhà đầu tư châu Âu dễ bị tổn thương trước những biến động về giá cổ phiếu và trái phiếu tại Mỹ.
ESM ước tính rằng các quỹ trái phiếu và quỹ thị trường tiền tệ của Eurozone nắm giữ khoảng 1.000 tỷ euro trái phiếu do các thực thể Mỹ phát hành, trong đó khoảng 37% là trái phiếu chính phủ Mỹ. Giá của các tài sản này biến động mạnh mẽ có thể châm ngòi cho các đợt rút vốn của nhà đầu tư, buộc các quỹ phải bán tháo trái phiếu và có khả năng làm gia tăng biến động thị trường.
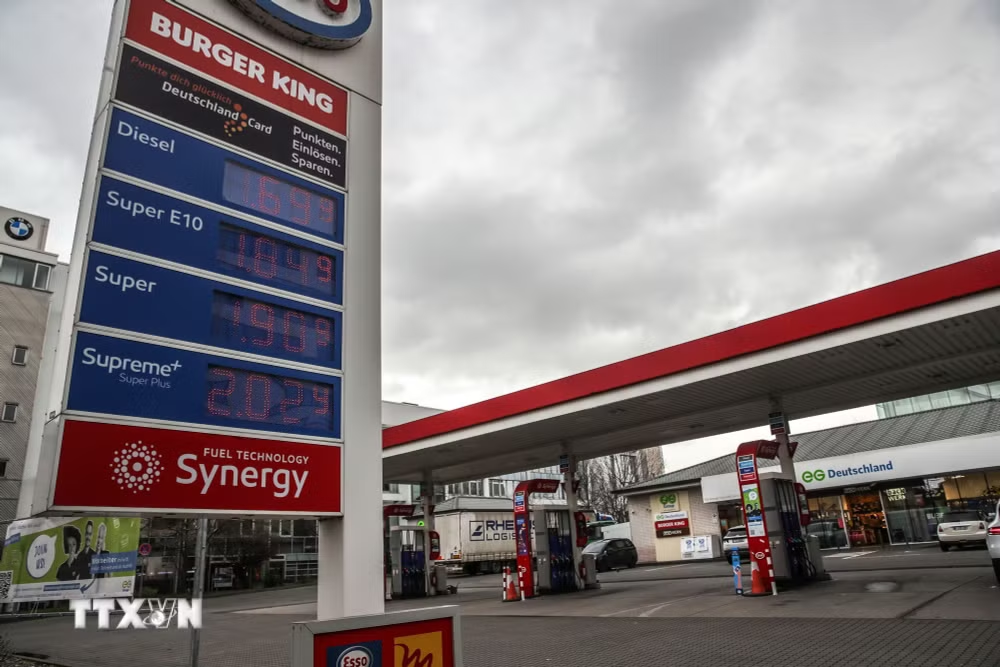
Một mối quan ngại tiếp theo là lợi suất trái phiếu chính phủ Mỹ duy trì ở mức cao có thể thu hút dòng vốn quốc tế đổ vào các tài sản định giá bằng đồng USD, từ đó khiến “đồng bạc xanh” mạnh lên. Điều này có khả năng làm tăng chi phí nhập khẩu năng lượng và nguyên liệu thô của châu Âu.
Chỉ số đồng USD đo sức mạnh của “đồng bạc xanh” so với rổ các đồng tiền chủ chốt gần đây đã tiệm cận mức cao nhất trong 18 tháng. Đồng USD đã tăng giá khoảng 5% so với đồng euro kể từ đầu năm đến nay.
Đối với các nhà nhập khẩu châu Âu, sự biến động tỷ giá hối đoái có thể tạo ra các hệ quả kinh tế trực tiếp. Do các mặt hàng năng lượng giao dịch quốc tế thường được định giá bằng đồng USD, nên đồng USD mạnh lên đồng nghĩa với việc các công ty nhập khẩu châu Âu có thể phải trả chi phí tính bằng euro cao hơn cho cùng một khối lượng năng lượng nhập khẩu, ngay cả khi giá cả hàng hóa định giá bằng đồng USD không đổi.
Những rủi ro này đặc biệt nghiêm trọng trong bối cảnh châu Âu đang phải đối mặt với áp lực lạm phát do giá năng lượng. Dữ liệu của Cơ quan Thống kê Liên minh châu Âu (Eurostat) công bố mới đây cho thấy giá năng lượng ở Eurozone đã tăng 18,8% so với cùng kỳ năm ngoái trong tháng 9, tăng tốc mạnh mẽ so với mức 14,3% của tháng 8.
Ông Olli Rehn, Thống đốc Ngân hàng trung ương Phần Lan kiêm thành viên Hội đồng Thống đốc ECB, đã cảnh báo rằng giá năng lượng gia tăng đang đưa triển vọng lạm phát của khu vực Eurozone đến gần hơn với kịch bản bất lợi của ECB./.