Phát triển công nghiệp văn hóa: Cần thêm “đòn bẩy” từ chính sách thuế
Đại biểu Quốc hội đề xuất thêm ưu đãi thuế cho sản phẩm công nghiệp văn hóa, nhân lực chất lượng cao và dự án du lịch động lực, bảo đảm thống nhất giữa các luật đang được Quốc hội xem xét.
Đầu tư phát triển hạ tầng công nghiệp văn hóa, khuyến khích sản xuất sản phẩm mang bản sắc văn hóa Việt Nam, thu hút nhân lực chất lượng cao và hỗ trợ các dự án du lịch động lực là những lĩnh vực cần được tính toán chính sách ưu đãi thuế tương ứng.
Khi dự thảo Luật Phát triển công nghiệp văn hóa và các cơ chế đặc thù phát triển du lịch đang được Quốc hội xem xét, việc bảo đảm tính đồng bộ giữa pháp luật thuế với các luật chuyên ngành cần được đặt ra ngay trong quá trình hoàn thiện chính sách.
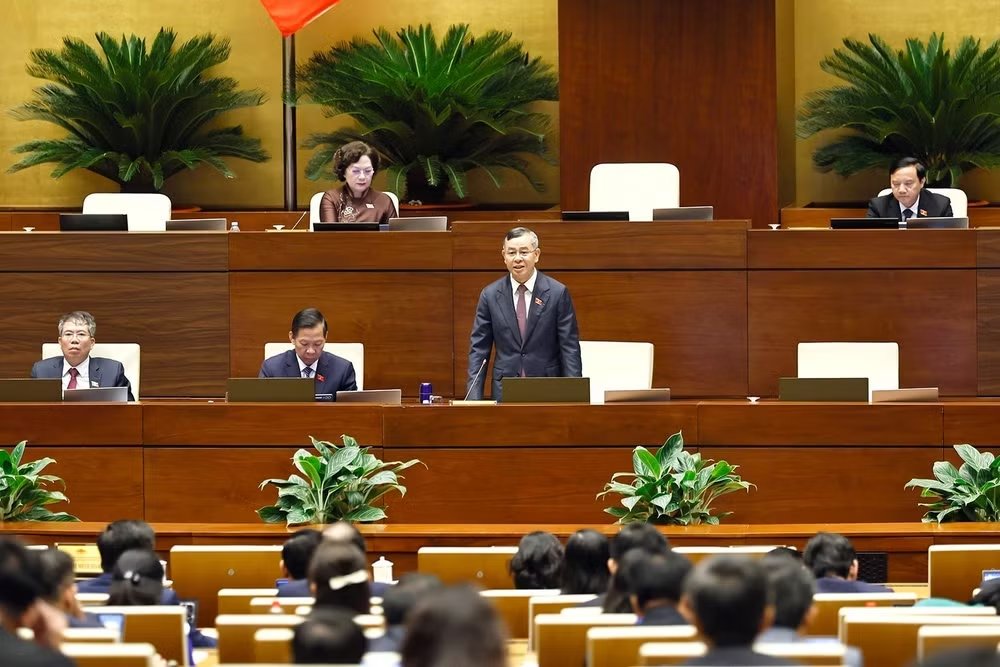
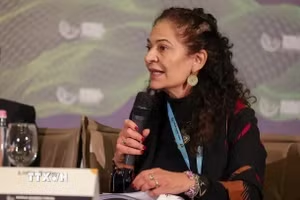
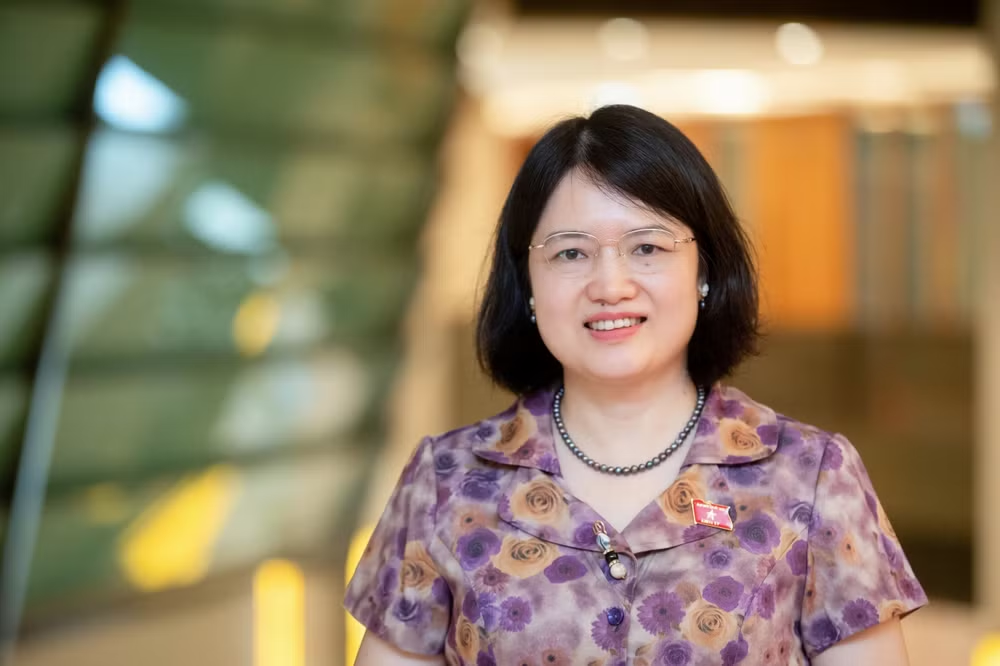
Tiếp tục chương trình Kỳ họp thứ hai, Quốc hội khóa XVI, sáng 6/11, Quốc hội thảo luận tại hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế thu nhập cá nhân. Tham gia thảo luận, đại biểu Nguyễn Thị Mai Thoa (Đoàn đại biểu Quốc hội Hải Phòng) đề nghị bổ sung nhiều quy định ưu đãi thuế đối với lĩnh vực công nghiệp văn hóa và du lịch, bảo đảm sự thống nhất trong hệ thống pháp luật.
Bổ sung ưu đãi thuế cho sản phẩm công nghiệp văn hóa
Đề cập đến yêu cầu thể chế hóa Nghị quyết số 80-NQ/TW của Bộ Chính trị về phát triển văn hóa Việt Nam, đại biểu Nguyễn Thị Mai Thoa cho rằng cần sớm tính toán sự đồng bộ giữa chính sách thuế với các quy định đang được xây dựng trong dự thảo Luật Phát triển công nghiệp văn hóa.
Đại biểu cho biết: “Hiện dự thảo luật đang trong quá trình thảo luận, chỉnh lý. Theo dự thảo Luật mà Chính phủ trình Quốc hội sẽ áp dụng một số chính sách ưu đãi về thuế thu nhập doanh nghiệp đối với phát triển hạ tầng công nghiệp văn hóa, đối với dự án đầu tư nước ngoài ưu tiên thu hút trong lĩnh vực công nghiệp văn hóa và cơ sở công nghiệp văn hóa không vì mục tiêu lợi nhuận.”
Từ đó, đại biểu đề nghị bổ sung một số nội dung vào Luật Thuế thu nhập doanh nghiệp và Luật Thuế thu nhập cá nhân, tránh để các chính sách ưu đãi trong luật chuyên ngành thiếu sự tương ứng với quy định pháp luật về thuế.
Đối với Luật Thuế thu nhập doanh nghiệp, một trong những kiến nghị đáng chú ý là bổ sung các khoản tài trợ cho cơ sở công nghiệp văn hóa không vì mục tiêu lợi nhuận vào diện chi phí được trừ khi tính thuế.
Cụ thể, đại biểu đề nghị: “Khoản tài trợ bằng tiền hoặc tài sản cho cơ sở công nghiệp văn hóa không vì mục tiêu lợi nhuận theo quy định pháp luật là khoản chi được trừ khi tính thuế thu nhập doanh nghiệp.”
Bên cạnh đó, đại biểu đề nghị sửa đổi, bổ sung quy định về ngành nghề ưu đãi thuế thu nhập doanh nghiệp đối với hoạt động “sản xuất, cung cấp sản phẩm công nghiệp văn hóa mang bản sắc văn hóa Việt Nam, phát triển sản xuất, khai thác sản phẩm công nghiệp văn hóa trọng điểm, đầu tư phát triển hạ tầng công nghiệp văn hóa theo quy định pháp luật về phát triển công nghiệp văn hóa.”
Một nội dung khác được đại biểu kiến nghị là sửa đổi, bổ sung điểm c khoản 3 Điều 18 về điều kiện áp dụng ưu đãi thuế đối với thu nhập từ sản xuất, kinh doanh trò chơi điện tử trên mạng. Theo đó, cần bổ sung trường hợp trò chơi điện tử là sản phẩm công nghiệp văn hóa có bản sắc văn hóa Việt Nam hoặc sản phẩm công nghiệp văn hóa trọng điểm.
Những đề xuất này gắn chính sách ưu đãi thuế với các hoạt động cụ thể trong chuỗi phát triển công nghiệp văn hóa, từ đầu tư hạ tầng, sản xuất sản phẩm đến khai thác các sản phẩm có giá trị văn hóa và bản sắc Việt Nam.
Đồng bộ chính sách thuế du lịch
Không chỉ đề xuất ưu đãi đối với doanh nghiệp và hoạt động đầu tư, đại biểu Nguyễn Thị Mai Thoa còn kiến nghị bổ sung chính sách thuế thu nhập cá nhân nhằm thu hút nhân lực chất lượng cao cho lĩnh vực công nghiệp văn hóa.
Theo đại biểu, tại Luật Thuế thu nhập cá nhân, cần sửa đổi, bổ sung khoản 2 Điều 5, đưa đối tượng nhân lực công nghiệp văn hóa vào diện được hưởng chính sách bên cạnh nhân lực công nghiệp công nghệ số.
Đại biểu đề xuất: “Miễn thuế thu nhập cá nhân trong thời hạn 5 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghiệp công nghệ số, công nghiệp văn hóa chất lượng cao.”
Phạm vi áp dụng được đại biểu đề cập gồm thu nhập từ các dự án hoạt động công nghiệp công nghệ số trong khu công nghiệp công nghệ số tập trung, khu công nghiệp văn hóa tại các khu sáng tạo văn hóa; các dự án nghiên cứu và phát triển, sản xuất sản phẩm công nghệ số trọng điểm, sản phẩm lõi, chip bán dẫn, AI; đồng thời bao gồm thu nhập từ hoạt động đào tạo nhân lực công nghiệp công nghệ số, công nghiệp văn hóa.
Đại biểu cũng lưu ý đến quy định chuyển tiếp đối với tổ chức, cá nhân đã đầu tư vào các lĩnh vực công nghệ cao, công nghiệp văn hóa trọng điểm như du lịch văn hóa, điện ảnh, nghệ thuật biểu diễn, mỹ thuật, trò chơi điện tử trên mạng.
Theo đó, đại biểu đề nghị các tổ chức, cá nhân này tiếp tục được hưởng ưu đãi hoặc được áp dụng mức ưu đãi cao hơn nếu pháp luật mới quy định thuận lợi hơn.
Đây là nội dung cần được tính toán trong quá trình hoàn thiện chính sách, nhằm bảo đảm quyền lợi của các chủ thể đã đầu tư vào những lĩnh vực được xác định là trọng điểm, đồng thời tạo sự thống nhất giữa quy định hiện hành và chính sách mới.
Bên cạnh công nghiệp văn hóa, đại biểu Mai Thoa còn đề nghị rà soát chính sách thuế đối với lĩnh vực du lịch, trong bối cảnh Chính phủ đã có tờ trình gửi Quốc hội hồ sơ dự thảo Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam và đại biểu Quốc hội đã biểu quyết bổ sung vào chương trình kỳ họp.
Theo đại biểu, dự thảo Nghị quyết đề xuất chính sách ưu đãi thuế thu nhập doanh nghiệp đối với các dự án du lịch động lực, dự án du lịch động lực mang tính chiến lược và mô hình kinh doanh du lịch mới. Trong đó, một số chính sách đã được thí điểm, có chính sách thuế được đề nghị thực hiện ngay.
Từ yêu cầu này, đại biểu đề nghị cơ quan soạn thảo nghiên cứu bổ sung quy định tại khoản 2 Điều 12 về ngành nghề ưu đãi thuế thu nhập doanh nghiệp, bảo đảm tính thống nhất trong hệ thống pháp luật.
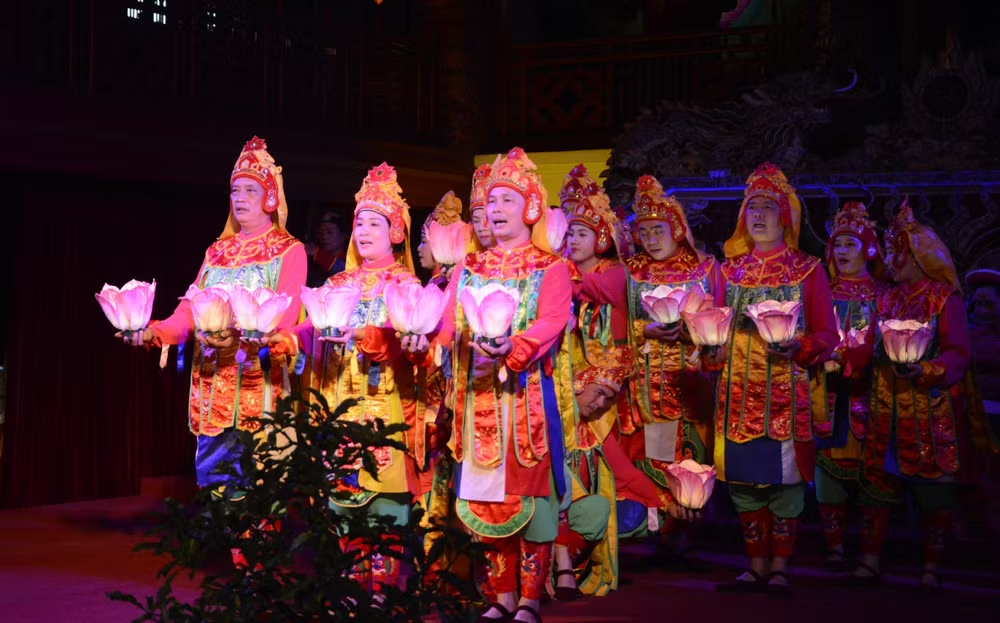
Việc cùng lúc xây dựng chính sách ưu đãi cho công nghiệp văn hóa và du lịch đòi hỏi các quy định về thuế phải được rà soát tương ứng, nhất là đối với những lĩnh vực có giao thoa như du lịch văn hóa, điện ảnh, nghệ thuật biểu diễn và các mô hình kinh doanh du lịch mới.
Sẽ có Nghị quyết riêng về phát triển công nghiệp văn hóa
Phát biểu giải trình, làm rõ vấn đề đại biểu Nguyễn Thị Mai Thoa nêu tại phiên thảo luận hội trường sáng nay, ngày 6/11, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết về ưu đãi miễn giảm thuế đối với hoạt động khoa học công nghệ, đổi mới sáng tạo theo tinh thần Nghị quyết 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia thì trong Luật Thuế thu nhập doanh nghiệp có Điều 15 Khoản 5 đã quy định.
Về ý kiến của đại biểu liên quan đến ưu đãi thuế đối với phát triển công nghiệp văn hóa, Bộ trưởng thông tin: “Chính phủ đang khẩn trương phối hợp với các cơ quan của Quốc hội để sớm ban hành Nghị quyết riêng về thúc đẩy phát triển công nghiệp văn hóa.
"Sẽ có quy định đầy đủ các chính sách ưu đãi nhằm phát triển công nghiệp văn hóa theo tinh thần Nghị quyết số 80 -NQ/TW của Bộ Chính trị về phát triển văn hóa Việt Nam. Rất mong các đại biểu Quốc hội đóng góp ý kiến khi xem xét Nghị quyết này," Bộ trưởng khẳng định./.