Miễn thuế cho giáo dục, suất ăn tập thể: Rõ đối tượng, ưu đãi thực chất và kiểm soát hiệu quả
Ưu đãi thuế cho giáo dục, suất ăn tập thể cần đi đúng đối tượng, phát huy hiệu quả thực chất. Đại biểu Quốc hội đề nghị làm rõ phạm vi miễn thuế, trách nhiệm giám sát và xử lý vướng mắc phát sinh.
Miễn thuế để khuyến khích phát triển giáo dục nhưng không để đất kinh doanh núp bóng ưu đãi; hỗ trợ nhà cung cấp suất ăn nhưng phải có cơ chế kiểm chứng hiệu quả; bảo đảm công bằng nghĩa vụ thuế đất ở sau sắp xếp đơn vị hành chính. Đây là những vấn đề được đại biểu Quốc hội quan tâm tập trung phân tích, với yêu cầu chính sách thuế phải rõ đối tượng, đúng mục tiêu và khả thi khi thực hiện.
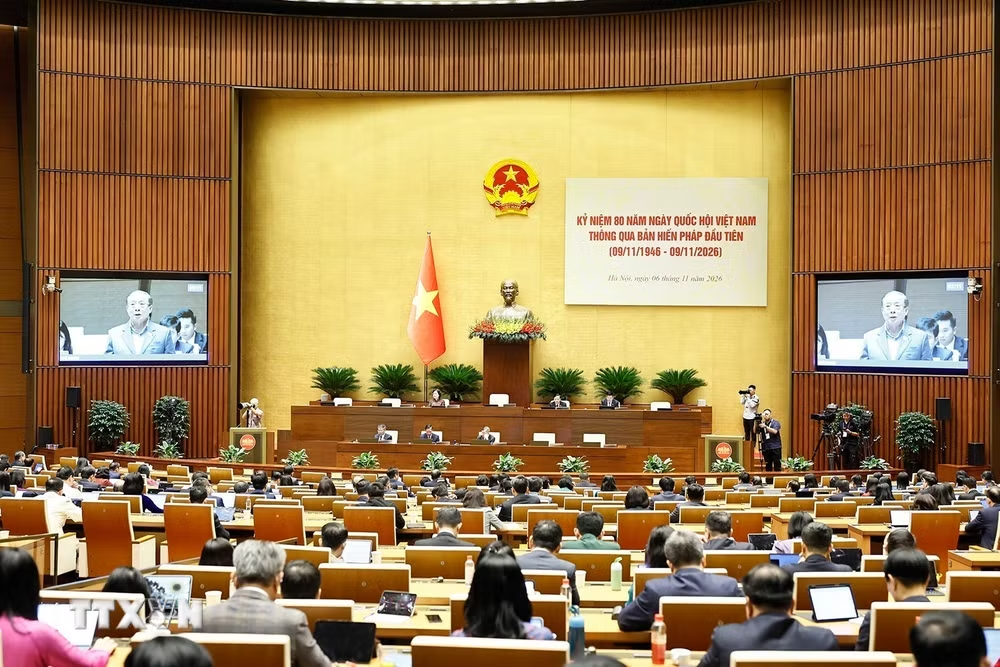
Tiếp tục chương trình Kỳ họp thứ hai, Quốc hội khóa XVI, sáng 6/11, Quốc hội thảo luận tại hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Các quy định liên quan đến ưu đãi thuế đối với cơ sở giáo dục, đất sử dụng cho giáo dục và hoạt động cung cấp suất ăn tập thể nhận được nhiều ý kiến góp ý của đại biểu.
Đồng bào dân tộc thiểu số phải được hỗ trợ thực chất
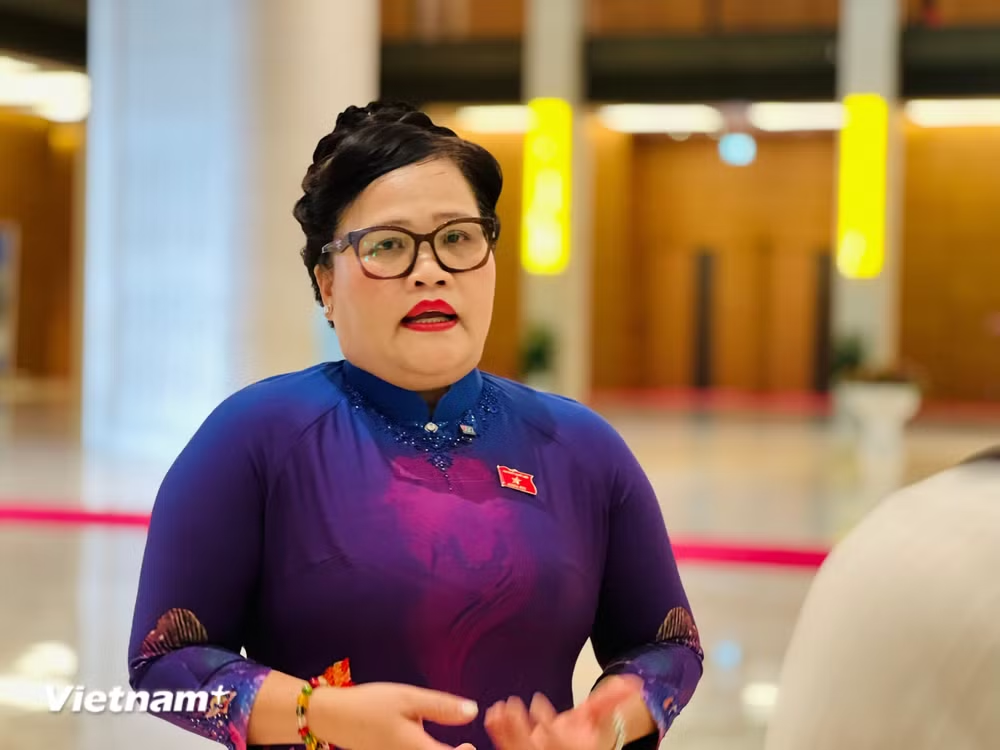
Đối với chính sách miễn thuế sử dụng đất phi nông nghiệp cho đất giáo dục, đào tạo và đất ở trong hạn mức của đồng bào dân tộc thiểu số tại vùng đồng bào dân tộc thiểu số và miền núi, đại biểu Nguyễn Thị Sửu (Đoàn đại biểu Quốc hội thành phố Huế) bày tỏ sự đồng tình, đồng thời đề nghị tiếp tục làm rõ các điều kiện áp dụng.
“Tôi thống nhất với việc bổ sung chính sách miễn thuế sử dụng đất phi nông nghiệp đối với đất sử dụng vào mục đích giáo dục, đào tạo và đất ở trong hạn mức của đồng bào dân tộc thiểu số tại vùng đồng bào dân tộc thiểu số và miền núi. Đây là chính sách có ý nghĩa nhân văn, góp phần thúc đẩy xã hội hóa giáo dục và bảo đảm an sinh xã hội.
Tuy nhiên, tôi cho rằng khoản 10, khoản 11 Điều 9 được bổ sung tại khoản 2 Điều 2 dự thảo vẫn còn những điểm chưa rõ về đối tượng, điều kiện và phạm vi miễn thuế, cần tiếp tục chỉnh lý,” đại biểu Nguyễn Thị Sửu nêu ý kiến.
Với khoản 10 Điều 9 về miễn thuế đối với đất giáo dục, đại biểu nhấn mạnh nguyên tắc xác định ưu đãi phải căn cứ vào mục đích sử dụng thực tế, không chỉ dựa trên tư cách pháp lý của cơ sở giáo dục.
Đại biểu phân tích: “Dự thảo quy định miễn thuế đối với đất sử dụng vào mục đích giáo dục và đào tạo của cơ sở giáo dục, trừ các trường hợp đã thuộc diện không chịu thuế tại khoản 1 Điều 3 và được miễn thuế tại khoản 2 Điều 9. Tôi đồng tình với cách thiết kế theo hướng mở rộng đối tượng được ưu đãi. Tuy nhiên, vấn đề là một cơ sở giáo dục có thể sử dụng đất cho nhiều mục đích khác nhau: giảng đường, phòng thí nghiệm, thư viện, ký túc xá, nhà ăn, nhưng cũng có thể cho thuê mặt bằng, kinh doanh thương mại, dịch vụ.
Nếu chỉ căn cứ vào tư cách pháp lý của cơ sở giáo dục để miễn thuế toàn bộ diện tích đất thì chưa bảo đảm công bằng.”
Để làm rõ vấn đề, đại biểu đưa ra ví dụ một trường đại học có 10ha đất, trong đó 7ha xây dựng giảng đường, thư viện, phòng thí nghiệm và công trình phụ trợ phục vụ người học, còn 3ha cho thuê kinh doanh thương mại. Theo đại biểu, không thể vì chủ thể sử dụng đất là một trường đại học mà miễn thuế toàn bộ 10ha.
Đồng thời, việc xác định diện tích được miễn thuế cũng không nên quá hẹp, loại trừ những công trình thực sự phục vụ hoạt động giáo dục.
“Mặt khác, cũng không nên quy định quá hẹp, loại trừ ký túc xá, nhà ăn, khu sinh hoạt hoặc công trình phụ trợ thực sự phục vụ hoạt động giáo dục,” đại biểu Nguyễn Thị Sửu lưu ý.
Từ những phân tích trên, đại biểu đề nghị sửa khoản 10 Điều 9 theo hướng: “Đất sử dụng hợp pháp, trực tiếp vào mục đích giáo dục và đào tạo của cơ sở giáo dục được thành lập và hoạt động theo quy định của pháp luật, bao gồm đất xây dựng công trình phục vụ giảng dạy, học tập, nghiên cứu khoa học, thực hành, thí nghiệm và các công trình phụ trợ trực tiếp phục vụ hoạt động giáo dục, đào tạo, không thuộc trường hợp quy định tại khoản 1 Điều 3 và khoản 2 Điều này.”
Cùng bàn về chính sách ưu đãi thuế đối với lĩnh vực giáo dục, đại biểu Nguyễn Cao Sơn (Đoàn đại biểu Quốc hội Phú Thọ) đề nghị xem xét lại phạm vi áp dụng đối với cơ sở giáo dục tư thục không vì lợi nhuận có vốn đầu tư nước ngoài.
Đại biểu cho biết: “Nghị quyết 71 của Bộ Chính trị nêu không thu tiền sử dụng đất, giảm tiền thuê đất đối với cơ sở giáo dục trong nước. Dự thảo lại mở rộng cho cả cơ sở có vốn đầu tư nước ngoài; đề nghị ban soạn thảo xem xét lại.”
Từ khảo sát thực tế, đại biểu cho rằng đối tượng hưởng lợi nhiều nhất có thể là các trường quốc tế, trường có học phí cao tại các thành phố lớn, trong khi chính sách chưa trực tiếp làm giảm học phí cho học sinh vùng sâu, vùng xa.
Đại biểu Nguyễn Cao Sơn đề nghị: “Chỉ miễn thuế đối với thu nhập từ hoạt động giáo dục đào tạo, không miễn thuế đối với lãi tiền gửi, đầu tư tài chính; cơ sở vi phạm cam kết phải truy thu toàn bộ số thuế đã miễn.”
Trở lại với chính sách miễn thuế đất ở cho đồng bào dân tộc thiểu số, đại biểu Nguyễn Thị Sửu cho rằng cần quy định rõ người thụ hưởng, địa bàn và hạn mức, tránh phát sinh nhiều cách hiểu trong quá trình thực hiện.
Đại biểu nêu một loạt vấn đề cần được làm rõ: “Người được miễn là người dân tộc thiểu số có nơi cư trú tại địa bàn hay chỉ cần có đất ở tại địa bàn? Nếu một người có nhiều thửa đất ở thì được miễn đối với thửa nào? Trường hợp nhiều người cùng có quyền sử dụng một thửa đất, trong đó chỉ một người là đồng bào dân tộc thiểu số thì xác định quyền miễn thuế như thế nào?”
Theo đại biểu, nếu không xác định rõ phạm vi địa lý và nguyên tắc lựa chọn nơi được miễn, có thể phát sinh cách hiểu rằng mọi thửa đất của người dân tộc thiểu số đều được hưởng ưu đãi. Vì vậy, đại biểu đề nghị chỉnh lý khoản 11 Điều 9 theo hướng miễn thuế đối với đất ở trong hạn mức của người nộp thuế là người dân tộc thiểu số có quyền sử dụng đất hợp pháp tại vùng đồng bào dân tộc thiểu số và miền núi theo danh mục địa bàn do cơ quan có thẩm quyền quyết định.
Việc xác định đối tượng, địa bàn, hạn mức đất ở được miễn thuế, trường hợp có nhiều thửa đất hoặc nhiều người cùng có quyền sử dụng đất cần thực hiện theo quy định của Chính phủ, bảo đảm phù hợp với Điều 4 và khoản 2 Điều 11 của Luật.
Đại biểu cũng đề nghị sử dụng thống nhất thuật ngữ “vùng đồng bào dân tộc thiểu số và miền núi,” xác định rõ tiêu chí địa bàn theo danh mục chính thức, tránh tình trạng cùng một đối tượng nhưng địa phương này được miễn, địa phương khác lại không được miễn do cách hiểu khác nhau.
Đặc biệt, đại biểu nhấn mạnh: “Phải bảo đảm nguyên tắc người nộp thuế đất ở chỉ được hưởng miễn thuế tại một địa điểm do mình lựa chọn theo khoản 2 Điều 11 hiện hành, tránh việc một cá nhân có nhiều thửa đất được miễn thuế trùng lặp, vượt quá mục tiêu chính sách.”
Khái quát lại quan điểm về hai chính sách miễn thuế đối với đất giáo dục và đất ở của đồng bào dân tộc thiểu số, đại biểu Nguyễn Thị Sửu nhấn mạnh yêu cầu vừa khuyến khích phát triển giáo dục, bảo đảm an sinh, vừa giữ vững nguyên tắc công bằng, minh bạch trong quản lý thuế.
“Đất thực sự phục vụ giáo dục phải được ưu đãi, nhưng đất kinh doanh không thể núp bóng giáo dục để miễn thuế. Đồng bào dân tộc thiểu số phải được hỗ trợ thực chất, nhưng việc miễn thuế phải rõ người, rõ đất, rõ hạn mức và không phát sinh thủ tục hành chính phiền hà,” đại biểu nói.
Miễn thuế cung cấp suất ăn tập thể cần kiểm chứng hiệu quả
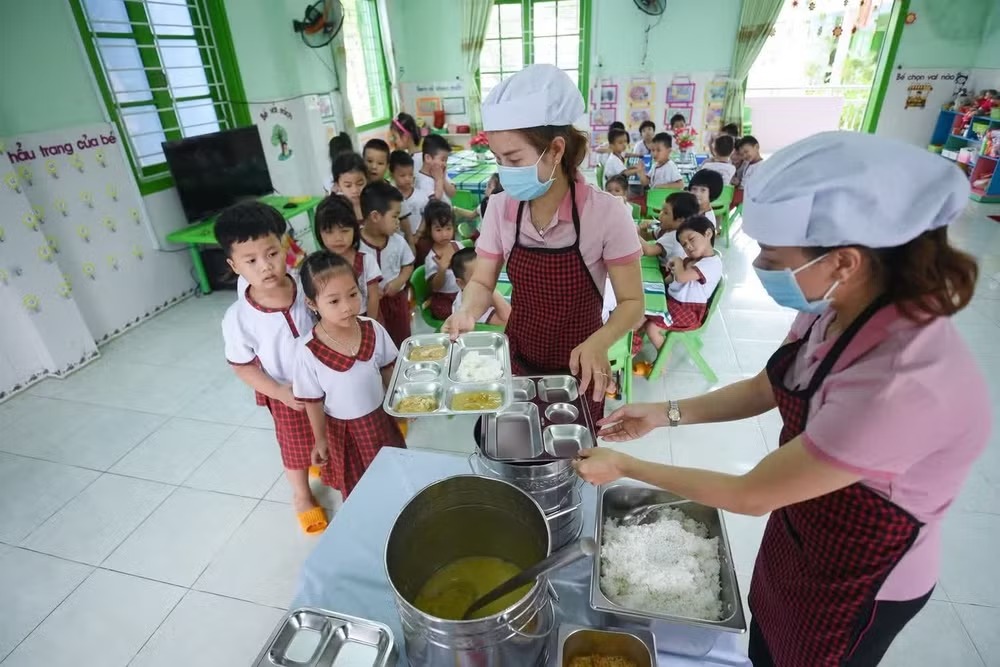
Một nội dung khác được đại biểu quan tâm là chính sách miễn thuế đối với hoạt động cung cấp suất ăn tập thể. Đại biểu Nguyễn Thị Việt Nga (Đoàn đại biểu Quốc hội thành phố Hải Phòng) nhất trí với cách tiếp cận hỗ trợ từ phía nhà cung cấp, song đề nghị cụ thể hóa trách nhiệm theo dõi, đánh giá hiệu quả khi chính sách đi vào thực tiễn.
Đề cập đến khoản 5a Điều 15 Luật Thuế thu nhập doanh nghiệp và khoản 5a Điều 2 Luật Thuế thu nhập cá nhân bổ sung, đại biểu cho rằng không nên đặt yêu cầu toàn bộ số thuế được miễn phải chuyển ngay thành việc giảm giá từng suất ăn.
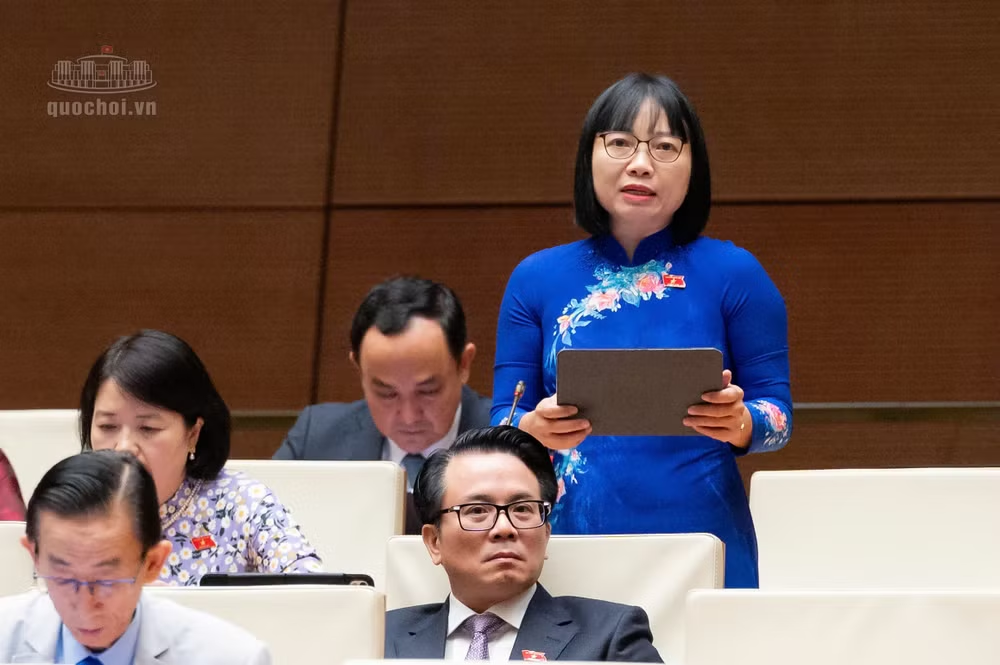
“Tôi nhất trí với luận điểm này. Không nên yêu cầu toàn bộ số thuế được miễn phải chuyển ngay thành việc giảm giá từng suất ăn. Nguồn được giữ lại có thể được sử dụng để đầu tư thiết bị, đào tạo nhân lực, cải thiện điều kiện chế biến và những kết quả này cần thời gian để thể nghiệm,” đại biểu Nguyễn Thị Việt Nga nêu rõ.
Tuy nhiên, theo đại biểu, chính đặc điểm tác động gián tiếp và cần thời gian để thể hiện của chính sách càng đòi hỏi trách nhiệm theo dõi, đánh giá phải cụ thể.
“Chẳng hạn với hợp đồng đăng ký trước khi luật có hiệu lực, giá và khẩu phần không thay đổi thì phải có cách xác định nguồn lực từ ưu đãi đã góp phần cải thiện chất lượng, điều kiện cung ứng hoặc lợi ích nào cho người sử dụng,” đại biểu phân tích.
Đối với nội dung báo cáo giải trình tại trang 27 đã tiếp thu việc phối hợp nghiên cứu quy định về lựa chọn nhà cung cấp, công khai giá, nguồn gốc nguyên liệu và đánh giá định kỳ, đại biểu đề nghị cụ thể hóa cam kết này bằng việc xác định cơ quan chịu trách nhiệm, tiến độ ban hành hướng dẫn và cơ chế phối hợp giữa các cơ quan tài chính, giáo dục và y tế.
Đại biểu đồng thời lưu ý, không nên phát sinh thêm thủ tục hành chính trong quá trình kiểm chứng hiệu quả ưu đãi thuế :“Các yêu cầu về tổ chức bữa ăn, chất lượng và giám sát cần được thực hiện trong cơ chế quản lý chuyên ngành, hợp đồng và thương lượng sẵn có, không nên đặt thêm thủ tục xác nhận mà nhà cung cấp đã giảm giá hoặc tăng khẩu phần tương ứng tiền miễn thuế, cũng không giao cơ quan thuế đánh giá chất lượng thức ăn.”
Về cơ chế đánh giá, đại biểu đề nghị Chính phủ báo cáo Quốc hội trong thời hạn 3 năm kể từ khi chính sách được áp dụng, có thể lồng ghép trong các báo cáo phù hợp. Việc đánh giá cần xem xét mức độ đầu tư của nhà cung cấp, giá cả, chất lượng, an toàn thực phẩm và khả năng tiếp cận của người học, người bệnh tại các địa bàn khác nhau.
Đại biểu nhấn mạnh: “Đây là thời hạn kiểm chứng hiệu quả chính sách chứ không phải thời hạn chấm dứt ưu đãi. Kết quả đánh giá cũng sẽ giúp Quốc hội có căn cứ xem xét việc tiếp tục hay dừng chính sách.”
Thuế đất ở: Gỡ vướng sau sắp xếp đơn vị hành chính
Cũng tại phiên thảo luận, đại biểu Nguyễn Thị Việt Nga đề cập tác động của việc cộng diện tích đất ở sau sắp xếp đơn vị hành chính và yêu cầu làm rõ cách xử lý chuyển tiếp nếu phát sinh thay đổi nghĩa vụ tài chính.
Theo đại biểu, khoản 3 Điều 8 Luật Thuế sử dụng đất phi nông nghiệp quy định tổng hợp diện tích các thửa đất ở tính thuế trong phạm vi tỉnh, thành phố trực thuộc Trung ương. Sau hợp nhất, người dân có đất tại hai địa phương trước đây nay cùng thuộc một đơn vị cấp tỉnh có thể chịu tác động từ việc thay đổi phạm vi cộng dồn diện tích. Dù không mua thêm đất, diện tích vượt hạn mức và số thuế phải nộp vẫn có thể thay đổi.
Đại biểu cho rằng đây là tình huống cần được đánh giá tại các địa phương sau hợp nhất, trong đó có thành phố Hải Phòng.
Liên quan nội dung này, tại trang 46 và 47 Báo cáo số 913, cơ quan thuế đã giải thích việc rà soát, chuẩn hóa dữ liệu, không yêu cầu người dân làm lại thủ tục và cho rằng không cần bổ sung quy định riêng. Đại biểu tán thành chủ trương giảm thủ tục hành chính, song cho rằng phần giải trình chưa trả lời đầy đủ tác động đến nghĩa vụ tài chính của người dân.
“Kế thừa hồ sơ chưa làm rõ sau khi cộng gộp theo địa giới mới thì số thuế có thay đổi hay không, thay đổi từ thời điểm nào và phần chênh lệch xử lý ra sao,” đại biểu Nguyễn Thị Việt Nga nêu vấn đề.
Đại biểu cũng bày tỏ sự tán thành với việc không duy trì lâu dài cách tính theo địa giới cũ sau hợp nhất, bởi chính sách cần bảo đảm công bằng giữa những người có điều kiện tương đương. Tuy nhiên, Chính phủ cần làm rõ hơn cách xử lý theo pháp luật hiện hành và các quy định chuyển tiếp, đồng thời đánh giá bằng những tình huống cụ thể trước và sau hợp nhất.
Trường hợp các quy định hiện có chưa xử lý đầy đủ, đại biểu đề nghị báo cáo bổ sung phương án xác định rõ việc lựa chọn hạn mức, khấu trừ thuế đã nộp và cách xử lý nghĩa vụ đã kê khai./.