Chính sách miễn thuế suất ăn học đường và y tế cần mang lại lợi ích thiết thực
Các đại biểu Quốc hội cho rằng chính sách miễn thuế với dịch vụ cung cấp suất ăn cho cơ sở giáo dục và y tế phải có giải pháp căn cơ, để thực sự đi vào đời sống và mang lại lợi ích thiết thực.
Trong bối cảnh Dự thảo Luật sửa đổi, bổ sung một số điều của các luật thuế đang được Quốc hội xem xét tại Kỳ họp thứ Hai, chính sách miễn thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân đối với hoạt động cung cấp suất ăn cho các cơ sở giáo dục, khám chữa bệnh đang mở ra những kỳ vọng về việc giảm thiểu gánh nặng tài chính cho xã hội.
Theo Cơ quan soạn thảo, định hướng này nhằm hỗ trợ doanh nghiệp và cá nhân kinh doanh tiết giảm chi phí, qua đó thúc đẩy sự hình thành các đơn vị cung cấp suất ăn quy mô lớn, tuân thủ nghiêm ngặt các tiêu chuẩn an toàn thực phẩm đồng thời trực tiếp hạ giá thành dịch vụ cho học sinh và bệnh nhân. Tuy nhiên, các đại biểu Quốc hội cũng đưa ra những phân tích thực tiễn, cho thấy công tác thiết kế và thực thi chính sách vẫn cần được tính toán đồng bộ để đảm bảo mục tiêu nhân văn đề ra.
Phân định doanh thu và áp lực kiểm soát
Các ý kiến thảo luận tại Tổ đã chỉ ra một thực tế khách quan, phần lớn các doanh nghiệp và cá nhân kinh doanh hiện nay không chỉ phục vụ riêng cho trường học hay bệnh viện mà còn đan xen cung ứng dịch vụ cho nhiều đối tượng khách hàng khác trên thị trường.
Đại biểu Vương Quốc Thắng (Đoàn Đà Nẵng) nêu rõ sự cần thiết phải quy định chặt chẽ phương pháp xác định doanh thu, chi phí và phần thu nhập được miễn thuế ngay trong văn bản luật hoặc giao Chính phủ hướng dẫn chi tiết.
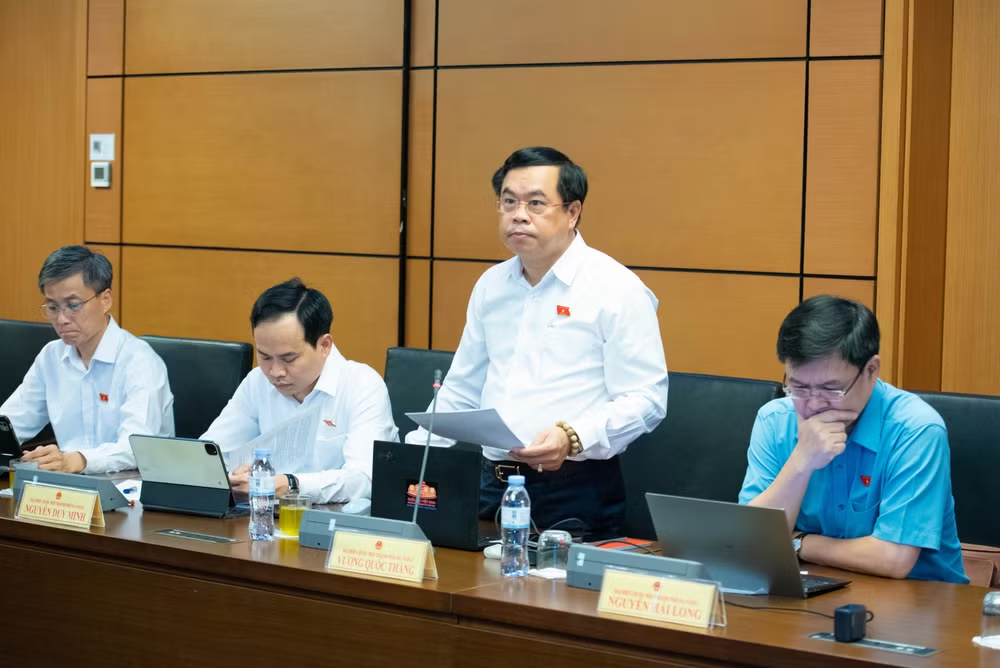
Khi các đơn vị sử dụng chung nguồn nhân lực, nhà xưởng, phương tiện và chi phí quản lý cho nhiều hoạt động khác nhau, việc thiếu vắng một hành lang pháp lý minh bạch về kê khai và kiểm tra rất dễ dẫn đến tình trạng mỗi nơi hiểu một kiểu, tạo ra sự chênh lệch trong thực thi công vụ giữa các Cơ quan Thuế địa phương. Bên cạnh đó, đại biểu đề nghị Cơ quan chủ trì soạn thảo nghiên cứu thêm phương án hỗ trợ trực tiếp cho người học, người bệnh hoặc kiểm soát giá, chất lượng suất ăn thay vì chỉ sử dụng công cụ miễn thuế cho chủ thể cung cấp dịch vụ.
Cùng chung góc nhìn thận trọng, đại biểu Trần Mạnh Huy (Đoàn Đà Nẵng) chỉ ra các loại thuế trực thu, như thuế thu nhập doanh nghiệp hay thuế thu nhập cá nhân vốn tác động trực tiếp vào bên cung cấp dịch vụ, do đó việc miễn giảm chưa thể tự động tạo ra cơ chế ràng buộc các doanh nghiệp phải hạ giá bán hoặc tự nâng cao chất lượng thực phẩm. Từ góc độ này, đại biểu đề nghị Cơ quan soạn thảo cân nhắc phương án gắn ưu đãi với hợp đồng đặt hàng (về giá và tiêu chuẩn bữa ăn) hoặc nghiên cứu các hình thức hỗ trợ trực tiếp cho người học, người bệnh.
Trong trường hợp vẫn giữ phương pháp miễn thuế, hệ thống pháp luật buộc phải làm rõ phạm vi ưu đãi, điều kiện tuân thủ an toàn thực phẩm và cơ chế giám sát hiệu quả.
Đồng quan điểm về việc gắn kết trách nhiệm pháp lý với chính sách ưu đãi, nhiều ý kiến cũng nhấn mạnh hiệu quả thực chất của chính sách phải được đo lường bằng lợi ích mà người học và người bệnh thực sự nhận được.
Đại biểu Nguyễn Hải Long (Đoàn Đà Nẵng) đề xuất nguyên tắc không áp dụng miễn thuế trong thời hạn ba năm đối với những cơ sở để xảy ra vụ ngộ độc thực phẩm do lỗi chủ quan hoặc bị xử phạt hành chính trong lĩnh vực an toàn thực phẩm.
Trong khi đó, đại biểu Nguyễn Thị Kim Thoa (Đoàn Vĩnh Long) đề xuất cần có cơ chế theo dõi sát sao khẩu phần, định lượng và giá cả suất ăn đồng thời kiến nghị bổ sung quy định giảm trừ thuế thu nhập cá nhân đối với các khoản chi trả chi phí chữa bệnh hiểm nghèo cho cha mẹ và người phụ thuộc, nhằm bảo đảm tính nhân văn và công bằng xã hội của hệ thống pháp luật thuế.
Chính sách minh bạch và gắn kết an sinh
Tiếp thu các ý kiến đóng góp của các đại biểu Quốc hội, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đã làm rõ những vấn đề trọng tâm xoay quanh việc vận hành chính sách.
Tại phiên thảo luận tại Tổ ngày 23/10, Bộ trưởng nhấn mạnh nguyên tắc cốt lõi trong thiết kế các chính sách thuế là phải đảm bảo tính đơn giản, hiệu quả, dễ thực hiện, dễ kiểm tra và dễ giám sát. Trong xu thế chuyển đổi số mạnh mẽ hiện nay, ngành tài chính đang từng bước tiến tới mô hình quản lý hiện đại, trong đó Cơ quan Thuế kết nối sâu rộng với cơ sở dữ liệu của người nộp thuế để kiểm soát chặt chẽ từng giao dịch phát sinh.
Làm rõ băn khoăn của đại biểu về phương án phân chia nguồn thu của các doanh nghiệp kinh doanh đa ngành, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết phương án được lựa chọn là phân bổ thuế theo tỷ lệ doanh số trên cơ sở kê khai của đơn vị.
Theo đó, nếu một doanh nghiệp có tổng lợi nhuận trong kỳ đạt mức nhất định, phần doanh thu và lợi nhuận phát sinh từ việc cung cấp suất ăn cho trường học, bệnh viện sẽ được tách bạch để miễn thuế theo đúng tỷ lệ thực tế, phần hoạt động kinh doanh thương mại thông thường còn lại vẫn thực hiện nghĩa vụ đóng thuế như bình thường.
“Tất cả những việc này vừa đảm bảo hỗ trợ cho người yếu thế, vừa đảm bảo an sinh xã hội nói chung,” Bộ trưởng Bộ Tài chính nhấn mạnh./.